哪吒不需要轻佻的“神话”
9月11日,哪吒汽车母公司合众新能源披露重整计划草案,拟出资30亿元的重整投资人,名叫“浙江太乙圣莲”。
一时间,财经报道里满是太乙、圣莲与哪吒的神话典故,连关联方背后的“玉虚”也被翻了出来。一家深陷债务泥潭、生产停滞已久的车企,还没拧上一颗螺丝,却先在媒体的标题里“原地复活”了。
这种轻佻让我感到不适。
当一家企业的重整关乎成千上万人的饭碗时,把最显眼的版面让给命名游戏,显得极其轻浮。供应商被拖垮的现金流、员工被欠下的薪水,以及车主悬在半空的售后质保,全被挤到了这场文字狂欢背后。
没有人注意,重整草案的投票要到10月12日17时才截止,最终也还需法院审查批准。出资、清偿与复产,没有一件事情已经平稳落袋。
债权人已经等得太久了。我想,我们至少应该认真看看,他们这次等来的到底是什么。
债权人的赞成票,是信心,还是无奈
哪吒汽车的第一次债权人会议披露,有1631户债权人申报了约265.8亿元债权,即便不是全额审查确认的规模,但企业将要面对的追偿规模已经很清晰。
而在重整草案中,以2025年6月受理日为基准,哪吒汽车的资产评估市场价值约17.42亿元,清算价值仅约8.3亿元。资产价值和债权规模在简单的算数对比上就已经杯水车薪了,更不提这份估值还要面对现实的折价。
今年7月,哪吒南宁基地的部分机械设备以6031万元起拍,因无人报名而流拍,随后二拍降到4825万元。看客们清晰地看到,非通用的汽车专用设备,买方必须计算拆迁搬运、改造与适配的巨额隐形成本——当初在建厂时砸下的真金白银,在清算处置时往往只能折价到脚脖子。
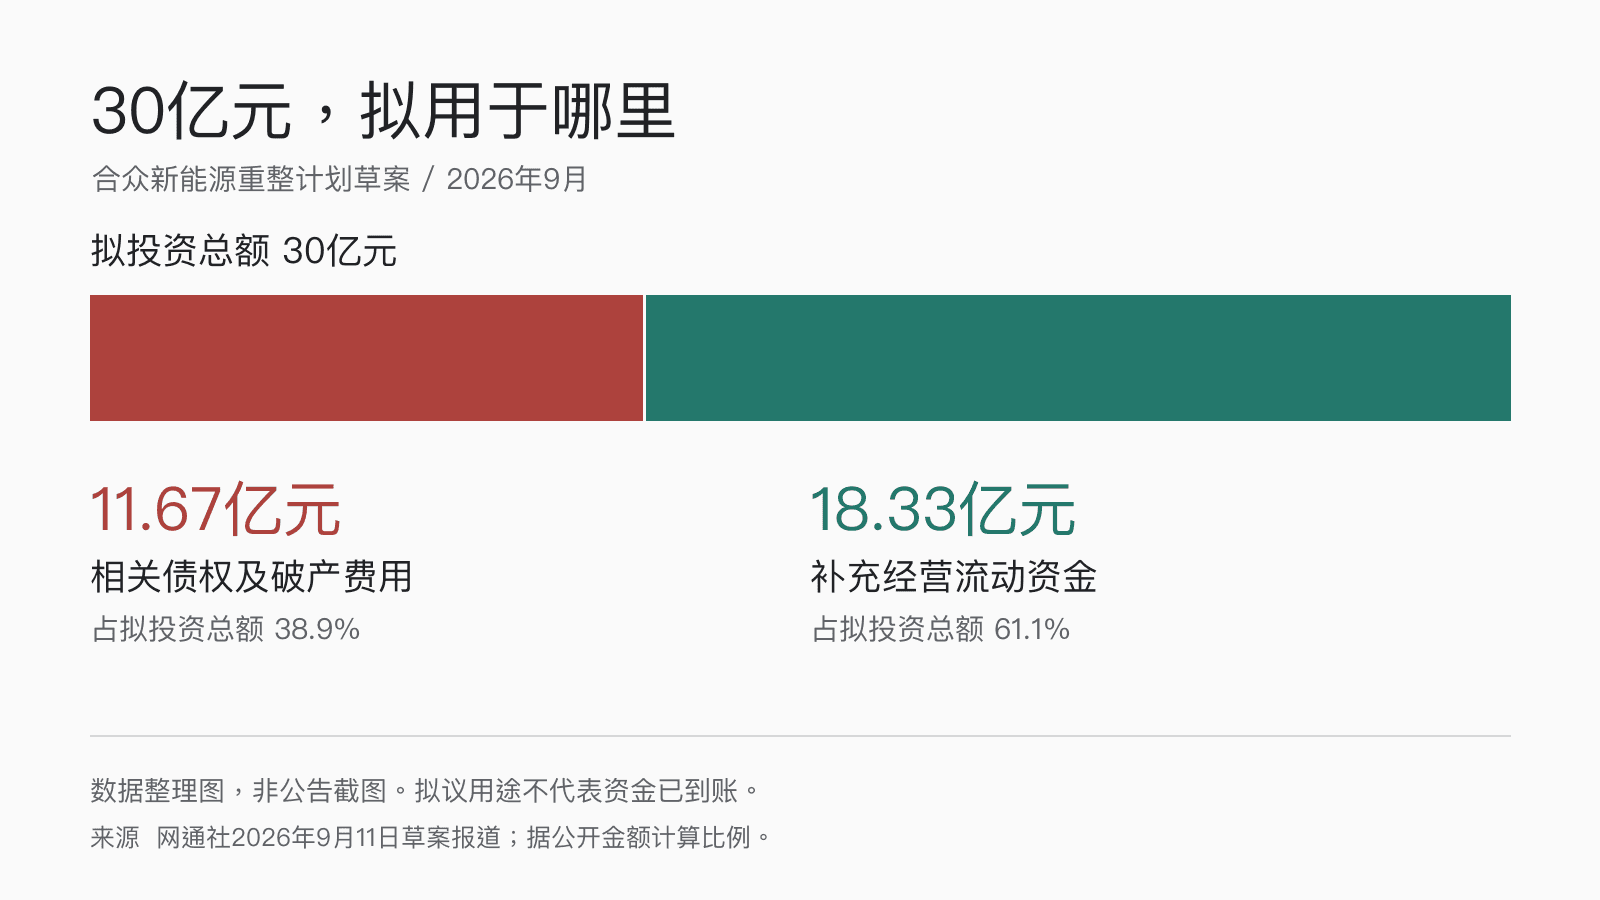
重整草案提到的资金投入30亿元,仅有约11.67亿元用于清偿保留资产相关债权及破产费用,其余18.33亿元留作流动资金。其中,普通债权80万元以内的小额部分拟按12%分期清偿,超出部分则转为权益化安排。这意味着,接受方案的债权人不仅要吞下债权折让,剩余的债权清偿还要押注于这家车企无法预料的未来经营。
在这我只想替债权人说句话,市场不应该把债权人的无奈妥协,粉饰为对重整和企业未来的信心。债权人投下赞成票,很可能只是因为“立刻清算拿得更少”,而非相信哪吒还能杀出重围。货款拖了一年又一年,债权人欠上游的原材料款和银行利息却一刻不能停。他们不是重拾了信心,只是被迫在“当期斩仓”和“二次等待”之间,吞下相对没那么致命的一颗药丸。
山子自己的账,撑得起30亿元的期待吗
因为太乙圣莲背后的资本线索,市场迅速将其与上市公司山子高科绑定。但9月15日山子高科发布澄清公告,边界划得格外清楚:不存在股权控制关系,上市公司并未直接/间接参与重整。
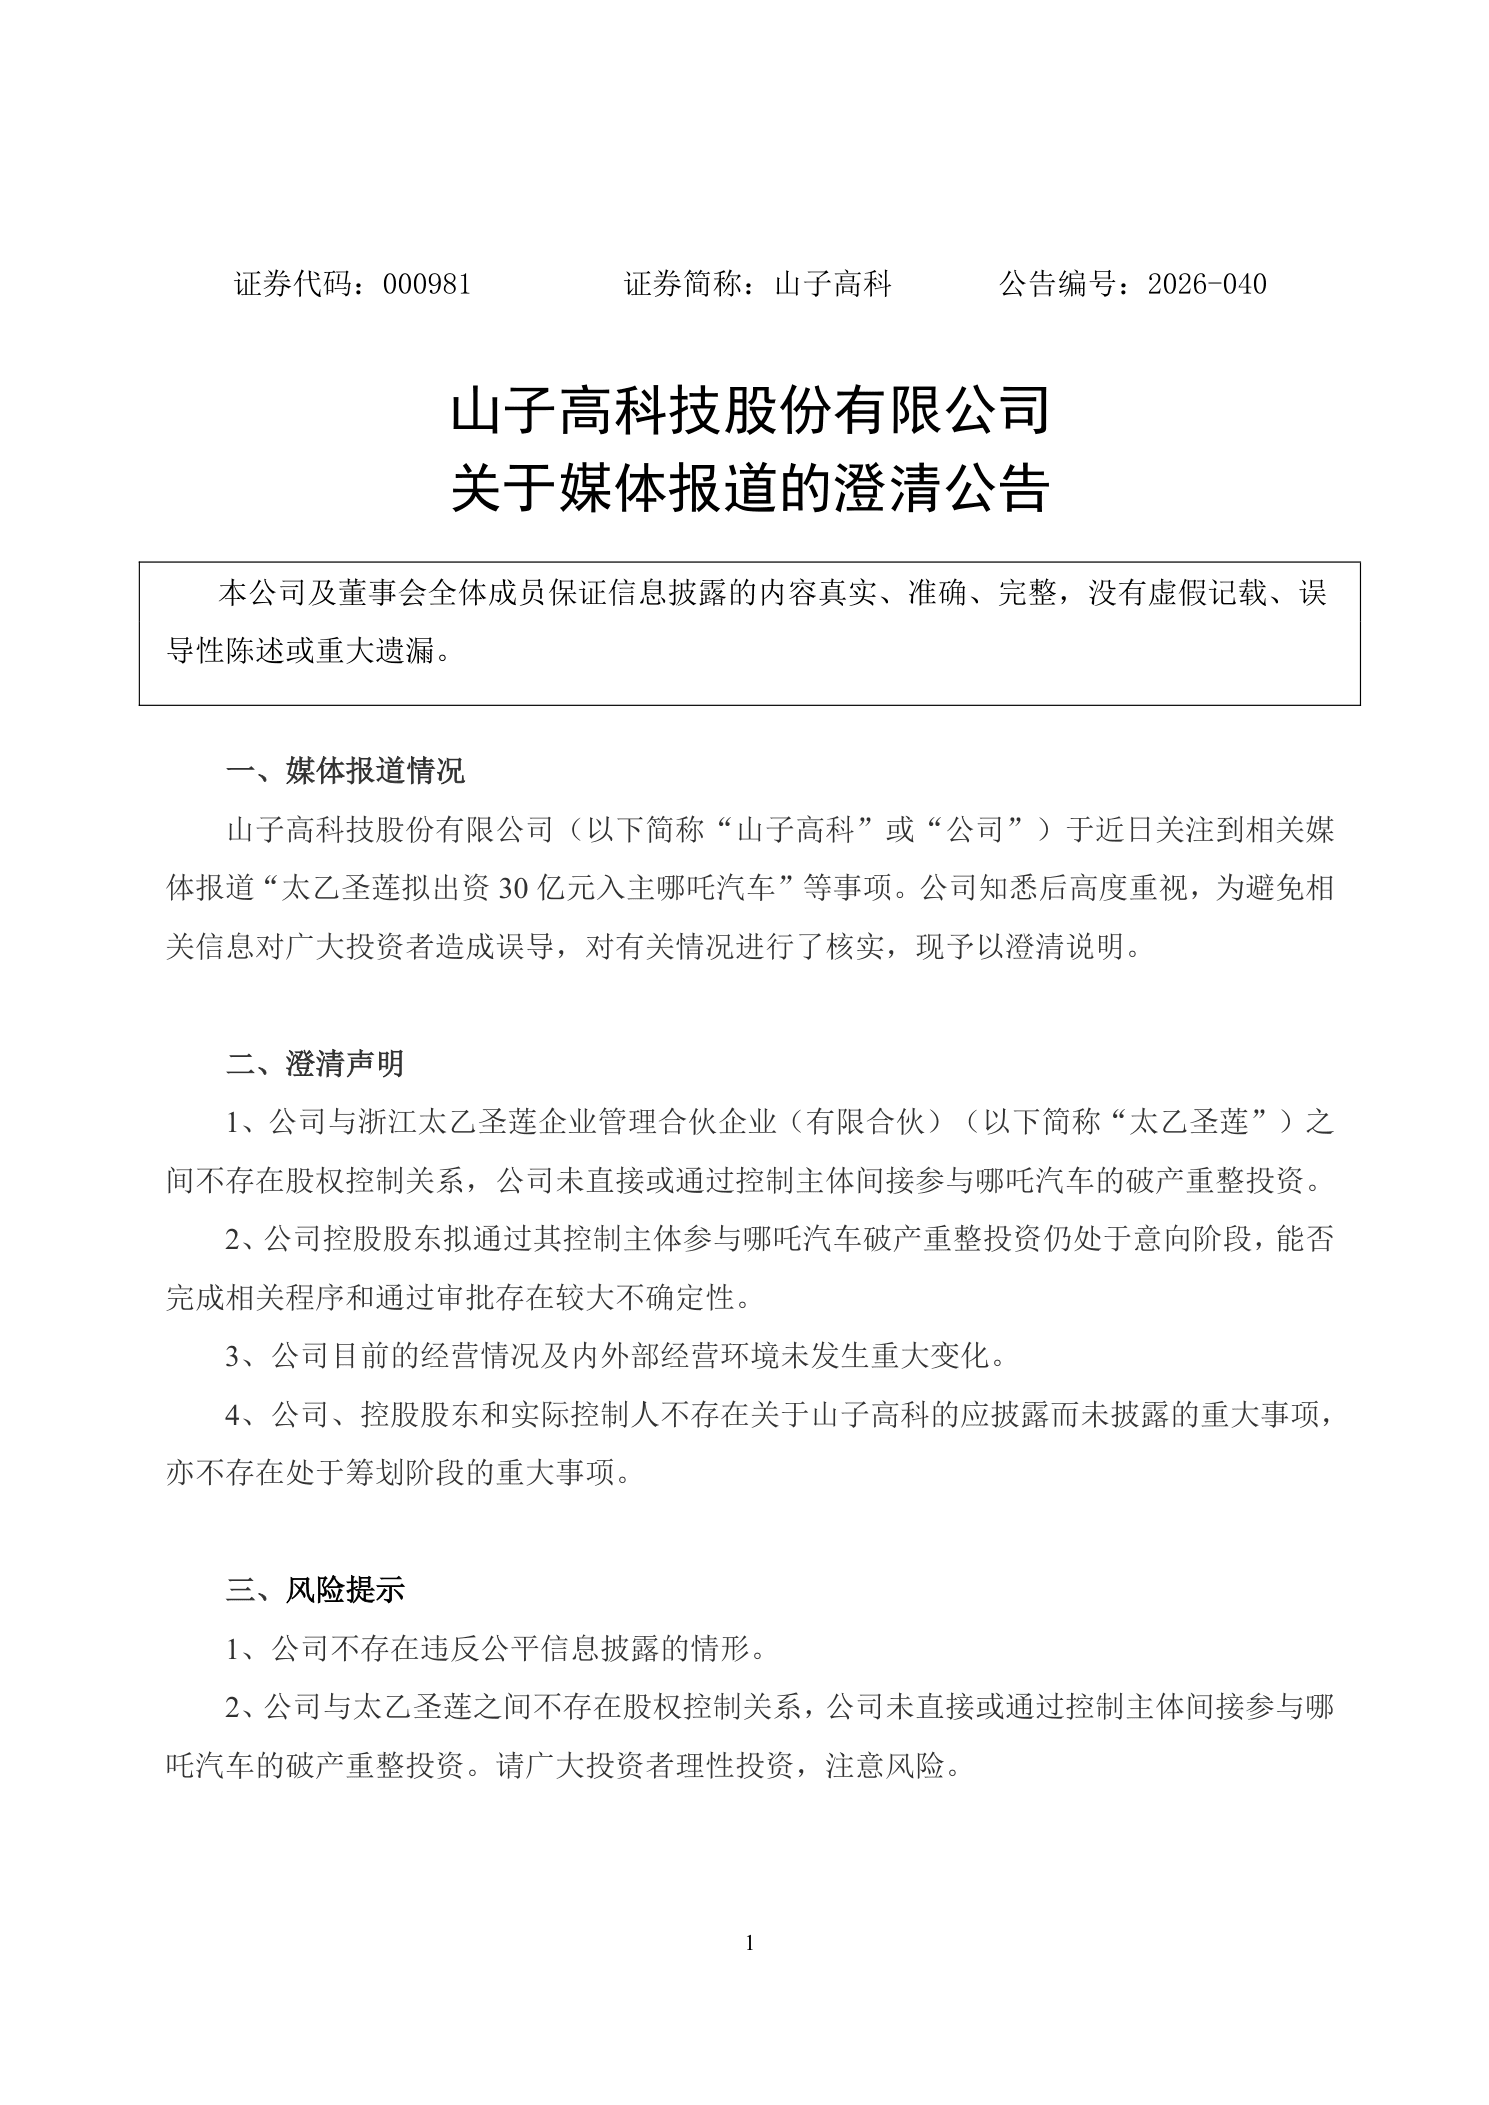
直白点说:山子高科的公章盖不到重整协议上,上市公司的资产也不能作为30亿元投资人出资的付款保障。
这份公告恰恰是山子高科团队的免责声明——我已经尽到披露义务,告诉你们买山子不等于买哪吒重组,你们继续炒作资本市场亏了不怪我的。公告仍使用“意向阶段”的表述,提示程序和审批的不确定性。协议签了、方案获批、钱付到位,是三个不同进度;公告自始至终都没有给出30亿元已经落实的确认。
我们简单看两笔账:上市公司到底有没有余粮,以及实际出资人到底能不能掏出30亿。
山子高科自身的财务状况并不宽裕。
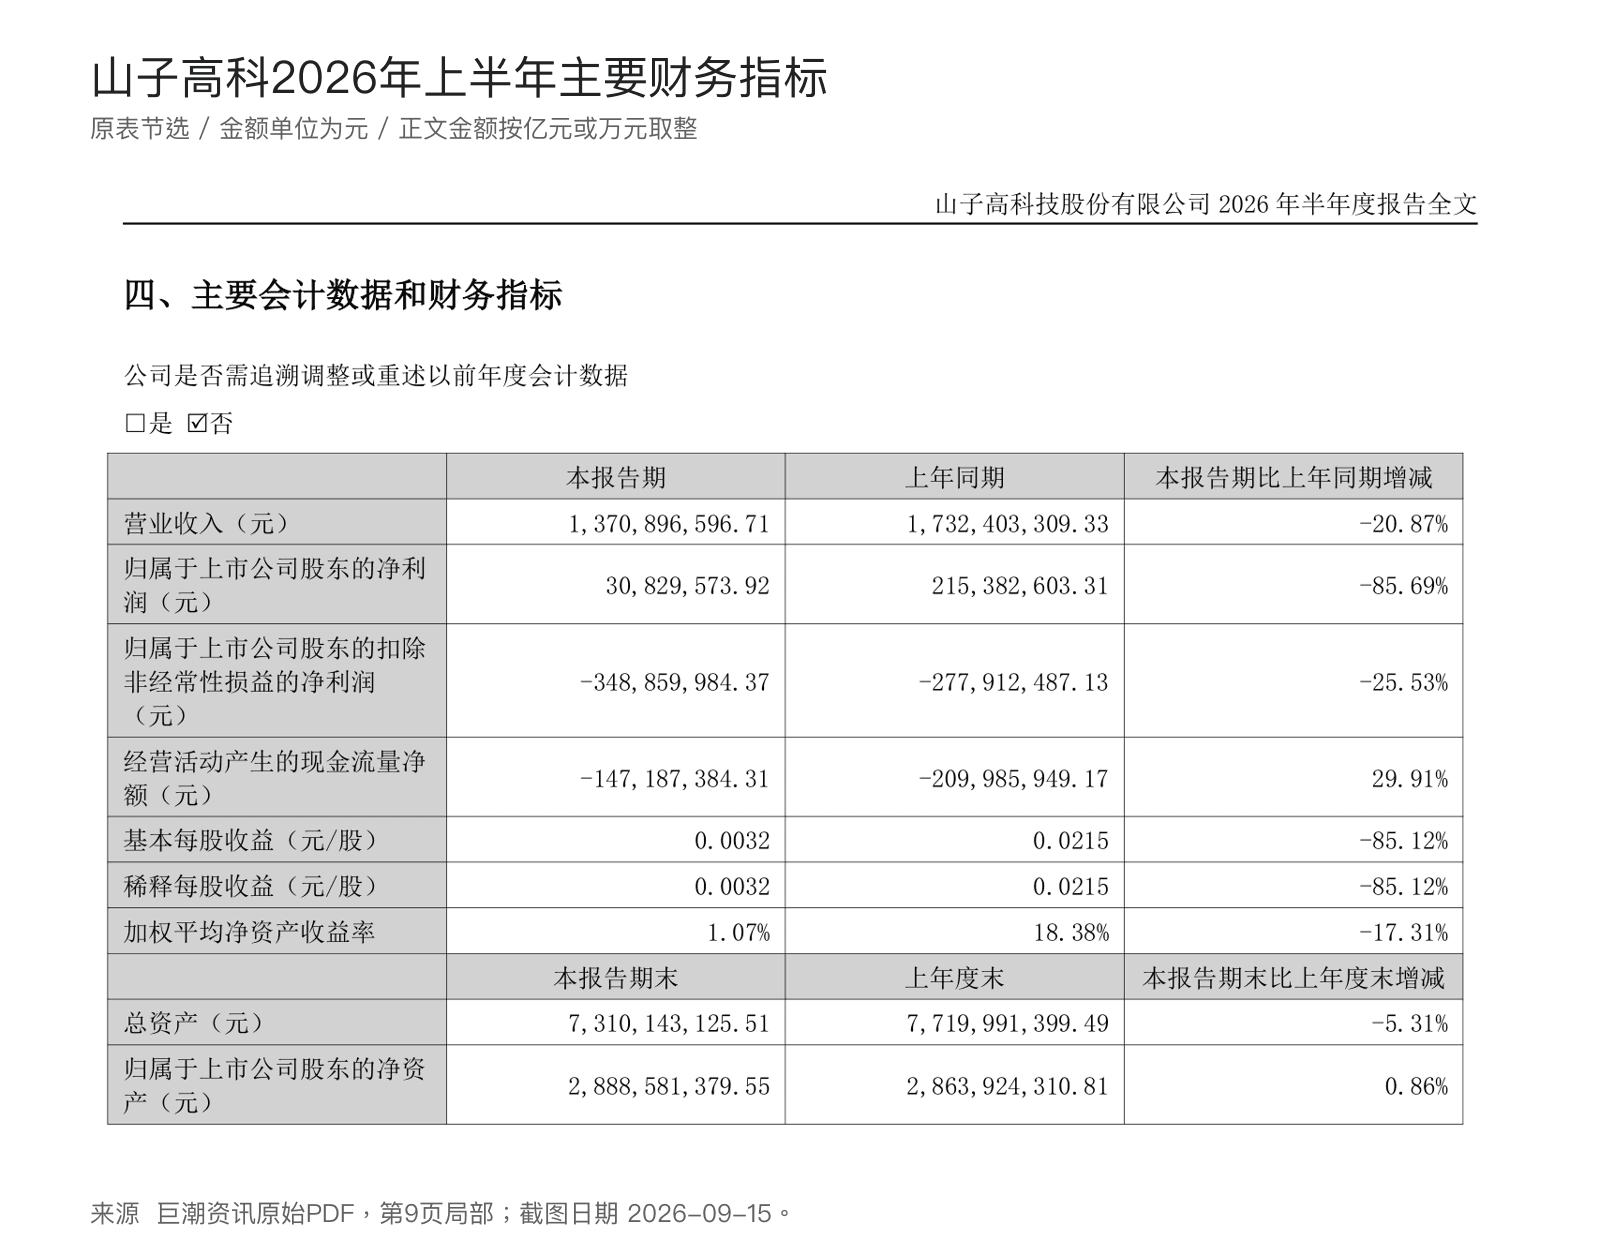
2025年营业收入约32.68亿元,下滑34.24%,扣非净利润亏损13.25亿元,经营现金流净流出1.48亿元。到了2026年上半年,扣非依旧亏损3.49亿元,经营现金流为负1.47亿元;半年报中账面盈利靠的是约5.06亿元的债务重组收益,但会计账面减免的债务,不会变成银行账户里可以对外投资的活钱。
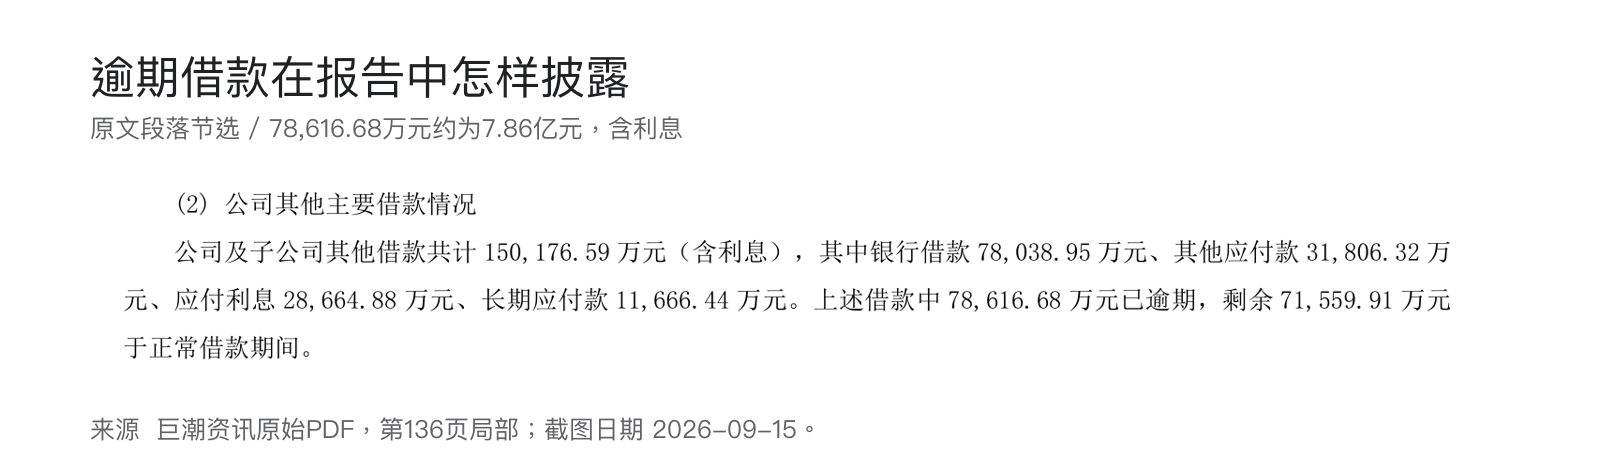
账面货币资金3.11亿元,而短期借款与一年内到期的非流动负债合计超过12亿元。山子高科半年报“其他主要借款”附注还列示,公司及子公司相关借款中,约7.86亿元含息金额已逾期。
财报本身还有一处分歧。8月27日董事会决议披露,董事刘中锡反对半年报,认为应收款坏账准备不足;而公司回应,计提政策一贯,准备充分。应收款最终能收回多少,会影响利润和现金余额,我们无法准确评价。
实际控制人叶骥的信用账经历丰富。
公开记录显示,因合同纠纷与债务履约问题,2024年6月、2025年2月,赤骥控股及叶骥本人此前已在宁波、绍兴等多地法院涉及限制消费令。据媒体查询报道,2026年7月赤骥控股未履行调解协议,叶骥作为法定代表人收到限制消费令;9月8日,安徽知道新能源科技因技术开发合同纠纷未履行判决,企业及法定代表人叶骥再被限高。
体外平台设立并不违法,认缴资金也合乎流程,但认缴不是实缴,意向不等于到账。如果资金靠借贷,偿债周期能否覆盖漫长的复产爬坡?如果靠外部财团,资金附带了什么对赌条件?如果未按期到位,债权人能找谁追偿?
此前重整草案的表决已两次延期。不论谈判桌下的各方经历了怎样的博弈,谈判的时间成本都实打实地由停摆的企业和苦等的债权人扛下了。
重整固然复杂,但当30亿元的投资承诺摆上了桌面,投资人理应拿出与之匹配的资金证明、注资节点与担保措施。两者并无冲突。
虚实之间,股价狂欢,产线冰凉
9月14日重整草案披露后的首个交易日,山子高科强势涨停,在9月15日盘中再次触及涨停。但澄清公告转头就声明:公司经营无重大变化,没有应披露未披露事项。
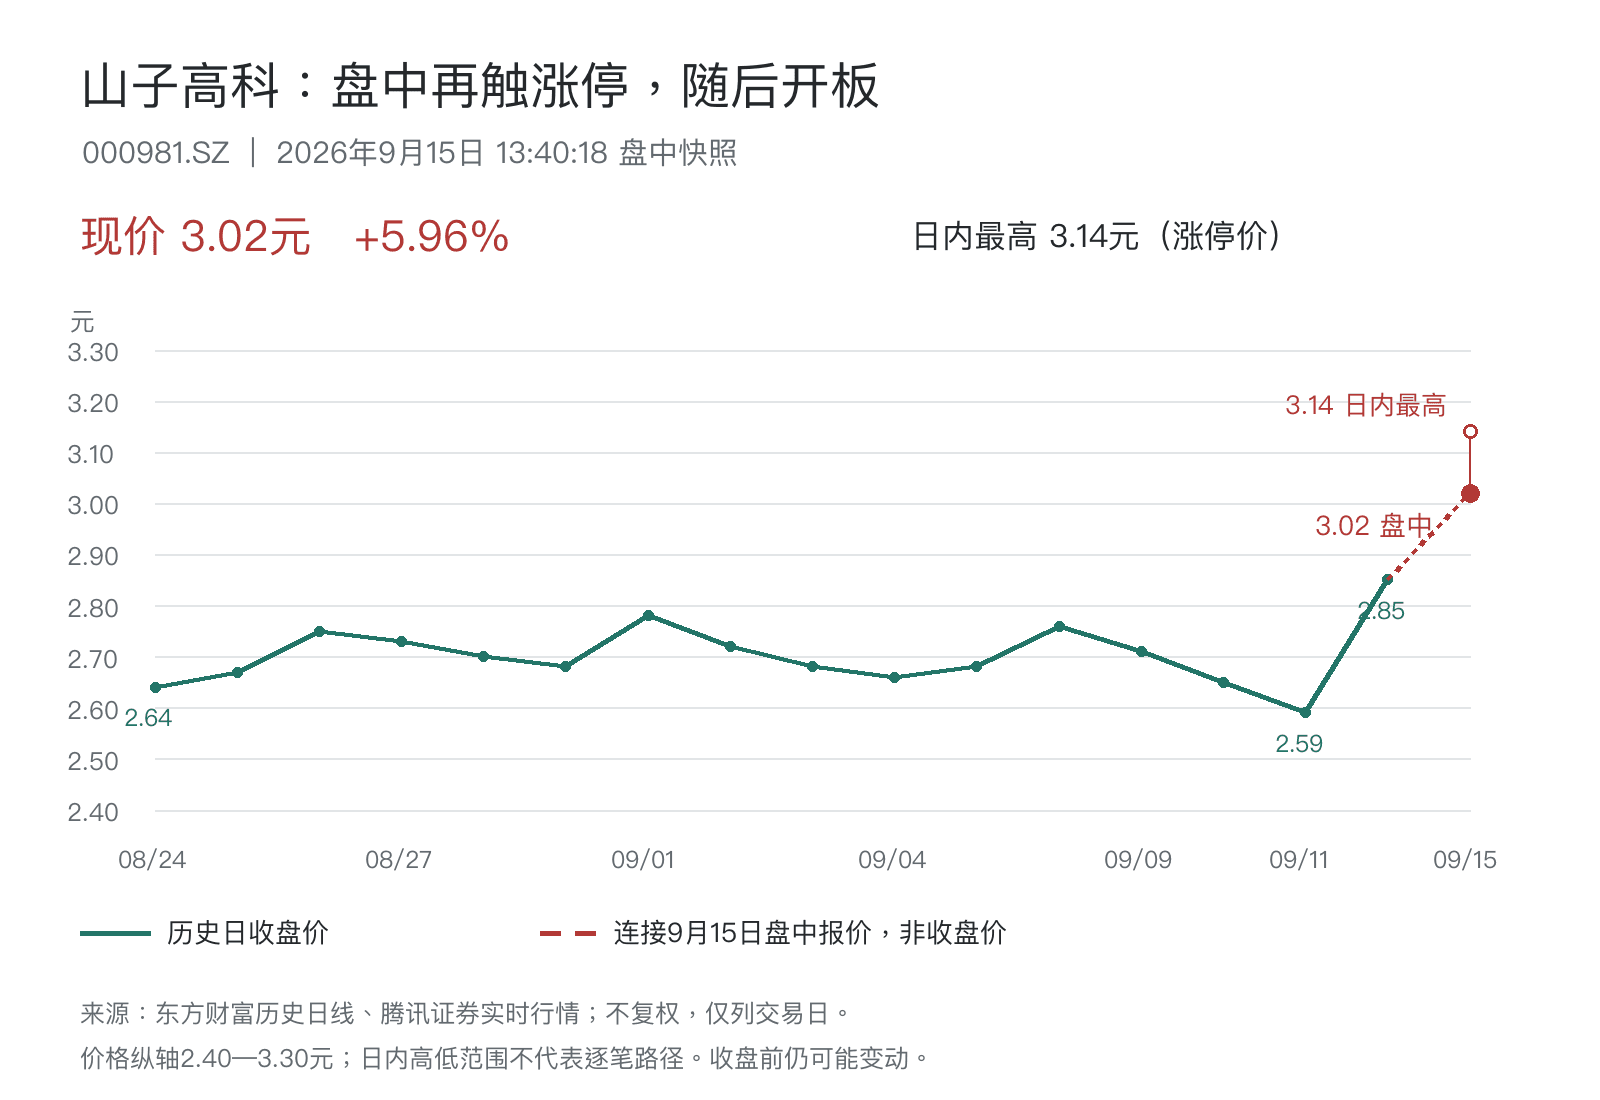
二级市场在为题材买单,可虚火的市值并不会自动汇入哪吒汽车的复产账户。
山子高科的股东在看盘,哪吒汽车的供应商在等款,等待一张不知能否兑现的支票。
评价一场重整,最好别把两种进展混在一起。
退一步讲,即便30亿元全额到位,扣除债务清偿和破产费用,留给后续运营的只有18.33亿元。
在造车动辄百亿起步的行业里,18.33亿元能烧多久?哪吒自2024年底停产至今已近两年。供应链信任崩塌后,供应商很难再给出宽松的账期,采购预付款比例的提升将进一步挤占现金流;技术团队流失后的研发重启、全国售后体系的重建,都是吞金巨兽。
消费者同样理性。如今的新能源市场早已不是两年前的竞争格局,谁会冒险购买一家刚从ICU出来、配件供应与维保网点均不明朗的车企产品?
这次重整草案的取舍,不算好高骛远,有其务实之处。投资人拟在重整后砍掉品牌向上发展的S和GT车型、优先做好小规模交付和海外市场,集中力量先复产哪吒X、面向出海年销1万辆。后一阶段再谋划亚非拉的年产30万辆新车型以及远期的400亿元年产值梦想和IPO夙愿。
熟悉PPT造车的同学都知道,远期产值和IPO愿景太容易写进PPT了,债权人眼下更需要的,是第一阶段哪怕1万辆车能否真正实现自我造血的信心,以及万一未达到目标的保底方案。
企业可以重整,责任不能翻篇
哪吒汽车行至今日,地方产业资本与企业管理层也该有一场深刻的复盘。
2024年,桐乡、宜春、南宁相关国资曾签署协议拟提供不少于50亿元投资。复盘这些决策并非为了苛求事后诸葛亮,但涉及公共资金,就必须直面制度追问:当年的尽调与需求预测是否独立?追加出资是否与经营节点挂钩?在经营断崖式恶化时,究竟有没有及时的止损与退出机制?
产业投资不是对“合肥模式”的简单模仿,只学会了掷重金,却没学会产业研判、阶段考核与退出纪律,最终只会陷入“沉没成本太高、不得不继续托底”的死循环。
对原管理团队的问责同样不能翻篇。
过去几年,哪吒在产品节奏、现金管控和战略扩张上的系统性失误,不能随着创始人的道歉和一纸重整方案烟消云散。管理人和有关部门有必要依法核查过往的重大资金支出与关联交易,查清是否存在掏空企业、损害债权人利益的行为。新投资人进入重整,是挽救市场主体的小船,却不是免除旧管理团队责任的避风港。
一家好企业需要会融资、会销售的人,也需要在收入撑不起扩张时守住现金、控制支出的人。把钱花出去的能力,应当与对后果负责的能力相称。一些人可以清空社交媒体远赴海外,但永远清空不了对公司品牌信任的损害。
公众不再需要把哪吒的重整与神仙作比的段子。
对这家企业而言,最体面、最迫切的新闻,不是投资人名字里藏了什么典故,而是供应商账户上真正收到了一笔清偿款,是老车主在维修车间终于等来了一件原厂配件。
主要资料
资料核对截至2026年9月15日。本文讨论的是草案及履约前景,相关支付和经营目标均按拟议安排表述。
资产界,太乙圣莲欲“复活”哪吒汽车,9月13日,正文已由用户剪藏至Obsidian后读取。其中历史债权、车型资产取舍和政府投资协议均按报道口径引用;投资协议金额不代表实际到账额。
界面新闻,南宁工厂设备一拍流拍及二拍安排,8月6日。拍卖范围同时参照每经8月5日报道。
财联社,9月14日投资主体及履约争议报道。清偿条款仍需以管理人提供的完整草案和最终获批文本为准,本文未据此计算最终综合清偿率。
山子高科2026年半年度报告,第9至10页、第14至15页及第136页。金额均作四舍五入;债务重组收益为税前项目,不能直接与归母净利润相减;逾期金额与资产负债表项目存在交叉,未作相加。
The Nation,1月26日哪吒泰国生产义务报道,作为历史履约风险线索,不代表9月已确定的追缴结果。
10. 山子高科,2026年9月15日关于媒体报道的澄清公告,2026-040。已核读公司公告PDF原文,链接为东方财富公告转存。
11. 山子高科,2026年8月27日第九届董事会第十八次会议决议公告,2026-037。董事异议与公司回应同时列示,不将会计估计争议直接定性为财务造假。
12. 澎湃新闻,2025年9月25日实控人债务及限高报道。2024、2025年记录为历史报道口径。
13. 时代财经,2026年9月14日叶骥关联企业及履约情况报道,金融界转载。限高事项按媒体查询结果归因,未取得各案限制消费令原件,也未核定截至发稿仍有效的次数;不把限高等同于失信被执行人或个人承担全部企业债务。未采用该文关于3月转清算的说法。
14. 东方财富,山子高科行情。日线来自公开行情接口,保存原始数据;图示2026年8月24日至9月14日收盘价,不复权、仅列交易日,成交额单位为亿元。区间涨幅以8月24日收盘价2.64元为基准。9月14日收盘价交叉核对每经当日报道。未将9月15日盘中价格作为收盘价使用。
15. 每日经济新闻,2026年9月14日汽车整车板块盘中报道。文中的题材交易判断属于分析观点;认定特定主体操纵市场或借机套现,需要另外的交易及监管证据,本文不作这种指控。