2026年10月22日,杭州祥园路45号。
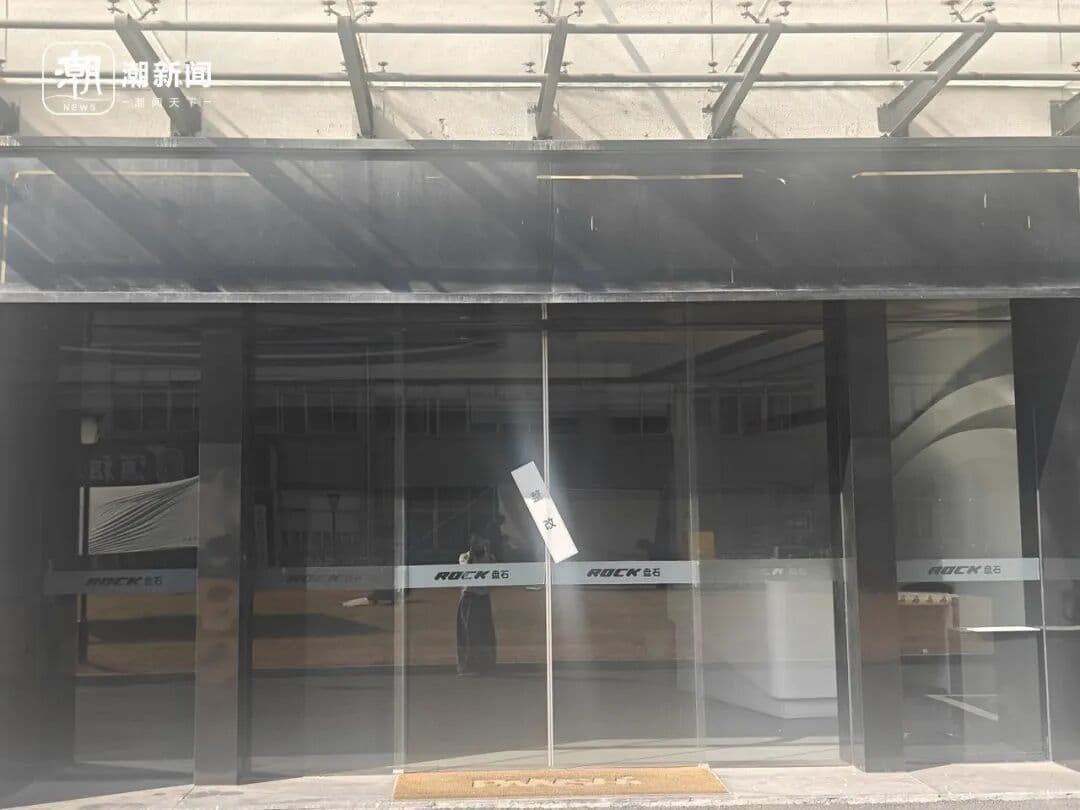
盘石总部所在的D座大门上贴着整改通知,玻璃门内侧的物件已经清空。园区其他楼栋里的企业仍在正常运转,只有D114室不同寻常——物业与管委会的人坐在这里,接待一拨接一拨上门的合作单位与离职员工,登记债权、协调社保、协助再就业。
同一天,杭州拱墅警方发布通报:浙江盘石信息技术股份有限公司及关联公司涉嫌合同诈骗一案,已被立案侦查,田某等相关人员被依法采取刑事强制措施。媒体随即确认,通报中49岁的“田某”,正是盘石的创始人田宁。
令人唏嘘的是,在今年1月11日,田宁还接受了浙江工商大学企业家和商业史特藏中心的访谈。校方发布的采访介绍回顾了他从倒卖PC、转战互联网广告、再到重金布局数字产业园的完整轨迹,并特意提到了他对未来AI创业的笃定判断:轻资产创业的黄金时代正在到来。
虽然他这么说,可这次的盘石,却被重资产的数字产业园拖垮了。
昔日的盘石也曾无比辉煌,它曾帮无数中小企业在互联网上寻找买家,成为网盟三巨头之一。而在过去的数年里,盘石的发展蓝图被塞进了越来越多的重资产:圈地、建厂、盖总部大楼、承诺招商与运营。一个向外界宣扬“轻资产黄金时代”的创业老兵,却押上全部身家性命,向地方政府许诺造出一座座数字化产业新城。
这个冬天,我要睡中间
1999年,还在浙大生物系读大三的田宁,和同学一起倒卖组装电脑淘到了人生第一桶金。敏锐嗅到互联网发展红利的田宁,在PC硬件毛利被摊薄时果断转舵杀入了互联网广告领域。一开始做百度的代理,随后自立门户,搭建“盘石网盟”。田宁在2012年的一次访谈中曾复盘当年脱离百度体系的原因,核心就指向无法承受的流量采购成本。
这个理由极其具体,甚至带着时代特有的清晰:中小网站手握分散的长尾广告位,单独找广告主变现的成本过高;而海量中小企业渴望获客,又缺乏精力挨个对接投放。网盟的本质,就是把分散的供需两端组织起来,提供打包、匹配与效果追踪的服务,以此赚取中间的剪刀差。
这一商业模式,和此时此刻AI中转站的模式如出一辙——做集成中间商。
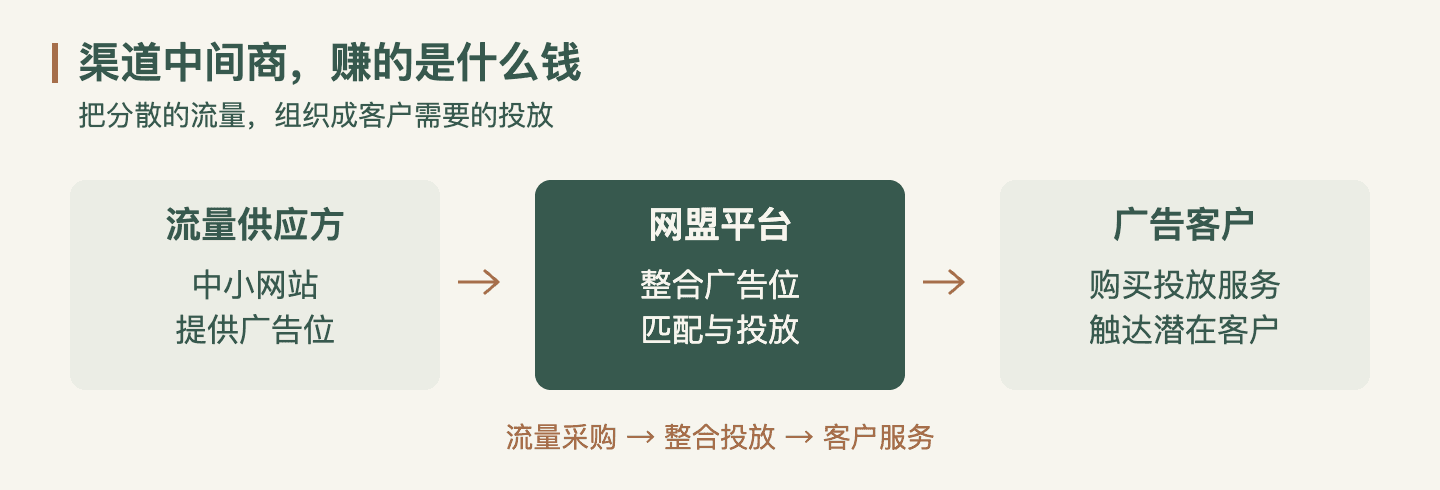
地推能力、渠道黏性与组织调度,这当然是真本事。但这门生意从诞生的第一天起,就必须回答一个致命的追问:在流量与客户之间,为什么必须有一个你?
替客户把广告投得更精准、更具性价比,赚的是服务与技术的溢价。但如果仅仅是将低价批发的流量换个包装转手倒卖,议价空间就会永远被上游死死掐住。田宁早在十多年前就感受到了流量成本上涨的窒息感,这说明他比谁都清楚这种中间商的最终宿命,也曾竭力试图摆脱它。
因此,如果站在今天简单把盘石定性为一家“从未投入研发、纯靠吹泡泡的空壳”,不仅失之偏颇,更会错过理解它暴雷的关键线索。
翻看盘石2016年新三板年报的风险提示部分,里面清晰记载了移动联盟产品的研发进展,盘石也坦诚披露了自研投放系统、底层数据处理以及技术迭代面临的残酷风险。
所以,对于大部分企业而言,真正的考验从来不是“有没有在做研发”,而是这些投入究竟有没有沉淀为别人搬不走的护城河?它能不能保证在市场巨头修改游戏规则、算法重塑生态、客户随时倒戈时,为公司留下一块利润安全垫?哪吒汽车等新能源车厂在智驾领域的研发投入如出一辙,可在当时,或许他们没得选。
2018年,盘石高调宣布获得赛伯乐领投的22.5亿元D轮融资,投后估值跨过百亿门槛(102.5亿元),并放出豪言将于2019年底赴港上市。从那时起,盘石一直在尝试转型。海外影视、移动游戏、网络文学,盘石不是什么都没做,它什么都在做。
可转型这件事的代价大家都明白,在更换一个赛道时,上一轮依靠地推和商务积累的能力,有多少可以无缝复用?新的业务需要多长的培育周期和资金灌溉?资本对盘石百亿估值的回报渴求,又会不会在利润真正浮现之前,先一步压垮嫩苗?
我有一个园区梦,在那不太遥远的地方
时间来到2019年。田宁在公开访谈中频繁发声,建议各级地方政府大力支持数字经济产业园,在土地出让、税收减免、产业基金配套等方面给予战略性的政策倾斜。
这对于盘石的业务来说,是一次天翻地覆的转变。盘石原先的服务客群是民营工厂和小微商户,如今它的座上宾却成了渴求产业升级与GDP增量指标的地方招商部门。而公司交付履约的标的,也从线上的点击转化,陡然膨胀为土地开发、厂房建设、产业集群导入与长期地方财税贡献的一条龙服务。
起初,盘石确实尝到了甜头,拿到了真金白银的地方资本背书。
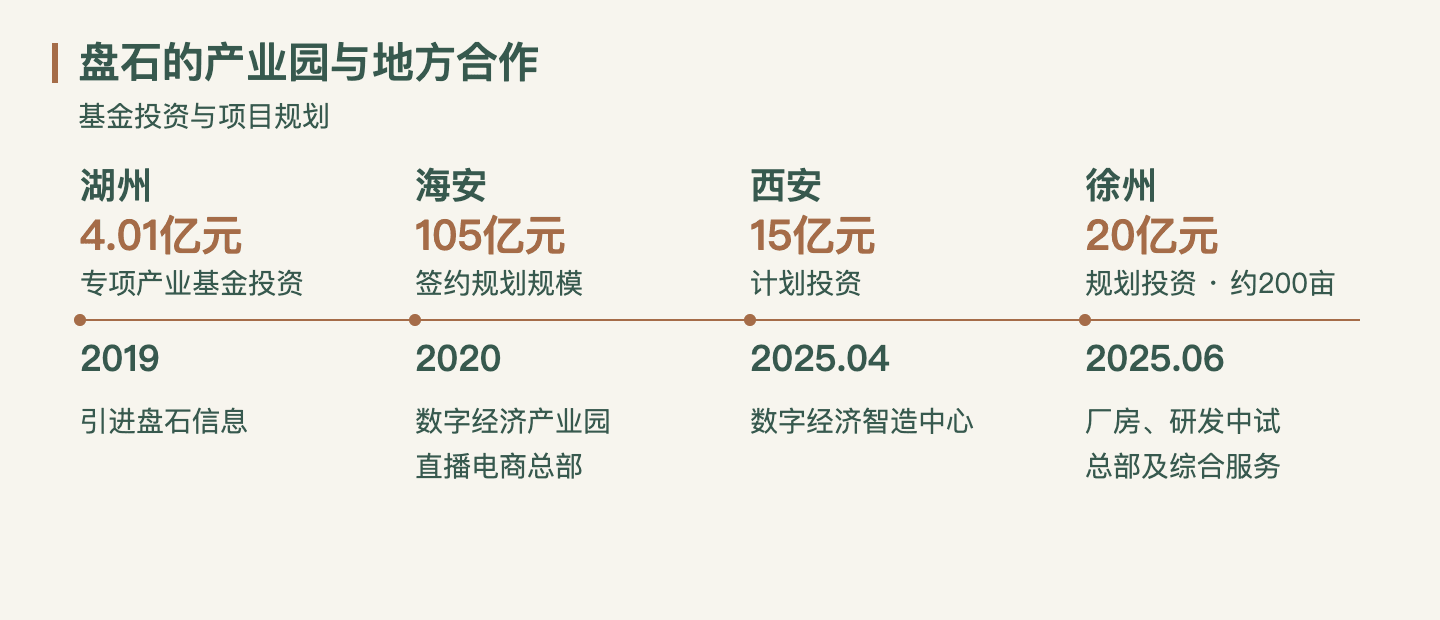
2019年,浙江湖州专门成立了盘石专项产业基金,以人民币4.01亿元投资将盘石信息引入当地。2020年,盘石与江苏海安达成战略合作,签约规划规模高达105亿元,海安市商务局年度决算亦收录了该项合作。2025年4月,西安空港新城与盘石签约“数字经济智造中心”,计划总投资约15亿元。2025年6月,盘石发布徐州项目签约喜报,规划占地200亩、总投资20亿元,内容涵盖厂房、研发中试中心、区域总部办公与产业综合服务大厦。属于盘石的喜报在全国各地开花,连绵不绝。
帮一家实体企业做数字营销,只需要签合同、定充值、跑广告、按周期回款,每一笔账都可以单独验证、快速止损。但运营一座产业园,是这个商业世界里链条最长、变数最多的重资产棋局——前端沉淀着土地款与巨额建安成本,后端依赖于漫长的招商吸纳、物业租售与企业增值服务,中间还高度依赖着政企合作分工、专项引导基金的到位节点与苛刻的考核周期。
企业能否招进来、留得住,并不能依靠“数字经济”的正确宏观叙事来祈祷。每一个环节都需要有人垫资先行,而每一方又都在焦虑地等待前序承诺的兑现。做这一行,要么螺旋上升,要么旋转落地。
盘石暴雷后,有前员工指认公司的部分园区选址偏远、基础设施配套脱节,落成后陷入严重的租售僵局,沉重的建设与刚性运营成本,最终演变为吞噬盘石现金流的巨大泥潭。
当企业在风口上狂奔时,被最高调忽略的,往往恰恰是不同能力边界之间的万丈深渊。至少我们可以通过结果来评价说,在PC和移动端卖广告锻炼出来的销售狼性,这次没能跨越鸿沟,转化为在全国多点开花操盘数百亿产业地产的专业能力。
莫道不消魂,人比黄花瘦
2025年,盘石旗下的核心主体之一“盘兴数智”正式向港交所递交招股书。
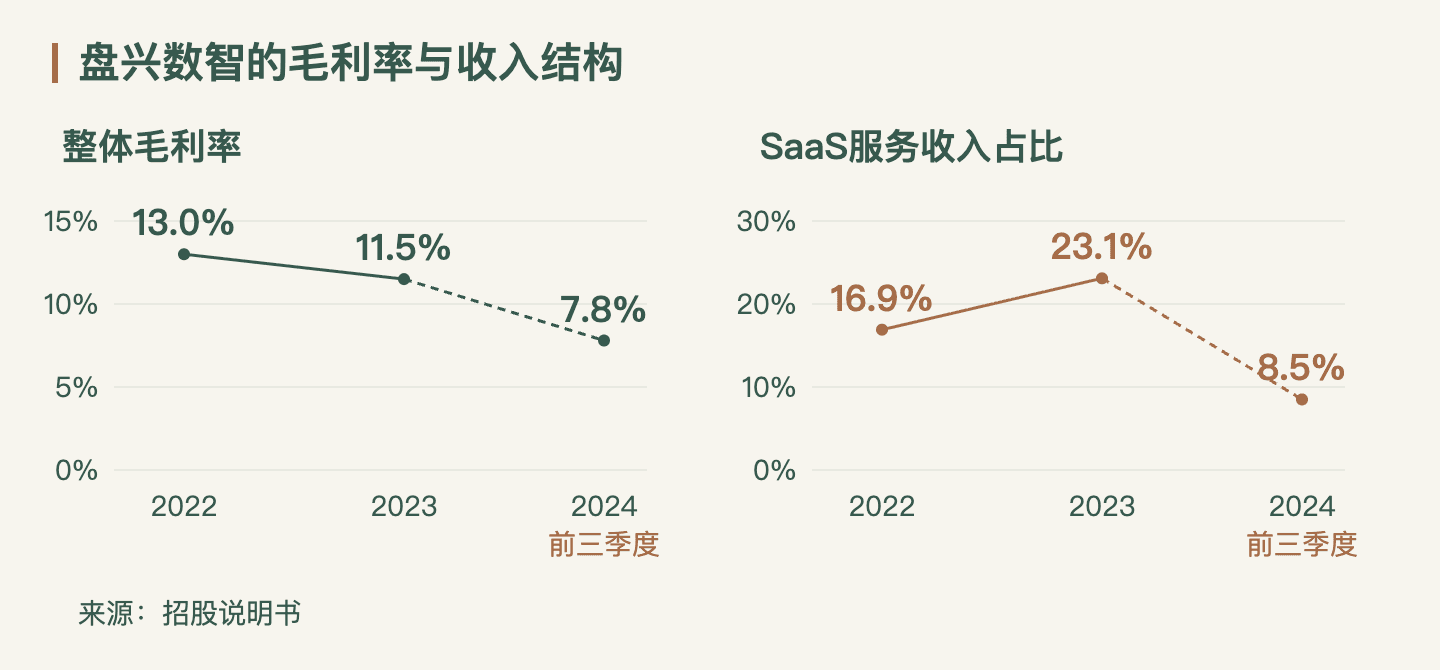
其披露的数据显示,盘兴数智在2022年、2023年以及2024年前九个月的毛利率,分别为13%、11.5%和7.8%。而曾被寄予厚望的SaaS业务收入,占比分别为16.9%、23.1%和8.5%。公司的总营收看似在维持增长,其综合毛利率却呈现近乎腰斩的溃败态势。这意味着,在2024年前三季度,这家头顶高科技光环的公司,每做100元生意,兜里只剩下7.8元毛利,比一些制造业企业的净利润还低。企业的流水是大了,可似乎更容易感冒了。
另外值得关注的一点,公司第一大供应商的采购占比,从2022年的32.7%一路狂飙至2024年前九个月的86.5%。十几年光阴流转间,即便技术名词从“网盟”被包装为“SaaS”与“AI引擎”,可对上游渠道的依附程度始终没变。
在这般脆弱的造血能力面前,即便估值模型里堆砌再多前沿词汇,也难以掩盖商业地基的松动。
2025年9月的报道显示,盘兴数智此前递交的港股上市申请已超过六个月有效期。
十口锅子三个盖,不能说的秘密
在盘石吹响IPO的冲锋号时,背后的齿轮就已几近崩断了。
2021年12月,海唐新媒与海南盘云签订了一份看似寻常的信息投放服务协议,协议白纸黑字约定款项按月结算,月末后30天内完成付款。然而,海唐新媒在依约提供服务后,海南盘云却拖欠了2022年11月和12月的两笔合计金额人民币1694万元的服务费。
2023年2月,海唐新媒提起诉讼。2024年11月,海唐新媒发布诉讼进展公告,公示其已对海南盘云申请了财产保全,但公告披露“保全到的有效资产价值较低”。海唐新媒虽然赢得了对海南盘云的诉讼,但其要求拟上市公司“盘兴数智”承担连带清偿责任的诉求,却被法院依法驳回。海唐新媒在2026年3月的公告中披露,该案尚未产生任何实质性的执行回款,基于极度渺茫的受偿前景,已对该笔1694万元应收账款全额单项计提坏账减值。
这个极具代表性的法律拉锯战,提醒了一个常被众人忽视的法律隔离墙——在商业与品牌背书的顺境里,所有人都会习惯性地将这些关联方统称为“盘石系”或“百亿独角兽矩阵”。但当陷入债务暴雷的逆境,债务承担要回到具体合同主体与责任认定,民事责任的边界可能让利益受损者根本无法穿透股权的防火墙。
除了供应商,盘石员工端的裂缝也在悄悄爆出隐雷。在社交平台的讨论帖下,部分盘石的离职员工曾表示,公司在经营后期存在变相强制员工认购“内部虚拟股”的情况。
员工集资借款和非法集资只有一线之隔,这与浙江许多民企不可言说的秘密一模一样。
如果盘石成功了,或许这些“虚拟股”会成为员工的养老保险,可历史的成王败寇告诉我们,盘石如大多数揭竿者一样悄无声息地倒下了。
今何在
这家曾让人仰慕的百亿独角兽,在电闪雷鸣之后,露出了它外衣之下最真实的肌理。
祥园路45号并没有沦为废墟,盘石实际租用的面积不过占了这处园区的五分之一左右。10月22日的现场报道里,D114室仍有人值守,接待前来咨询的业务单位、合作单位和员工。
田宁等人是否能回来,何时能回来,只能静待有关部门的公告通知。而那些被这场风暴不慎裹挟的供应商、员工与地方政府,以数年的心血被吞噬为代价,交上了一笔惨痛的学费。
田宁曾说的,创业者在周期面前必须完成的认知觉醒与思维重塑,一点都没错。
只是真实而又残酷的商业世界,并不是凭借几句正确又空洞的观点,就可以开花结果的。