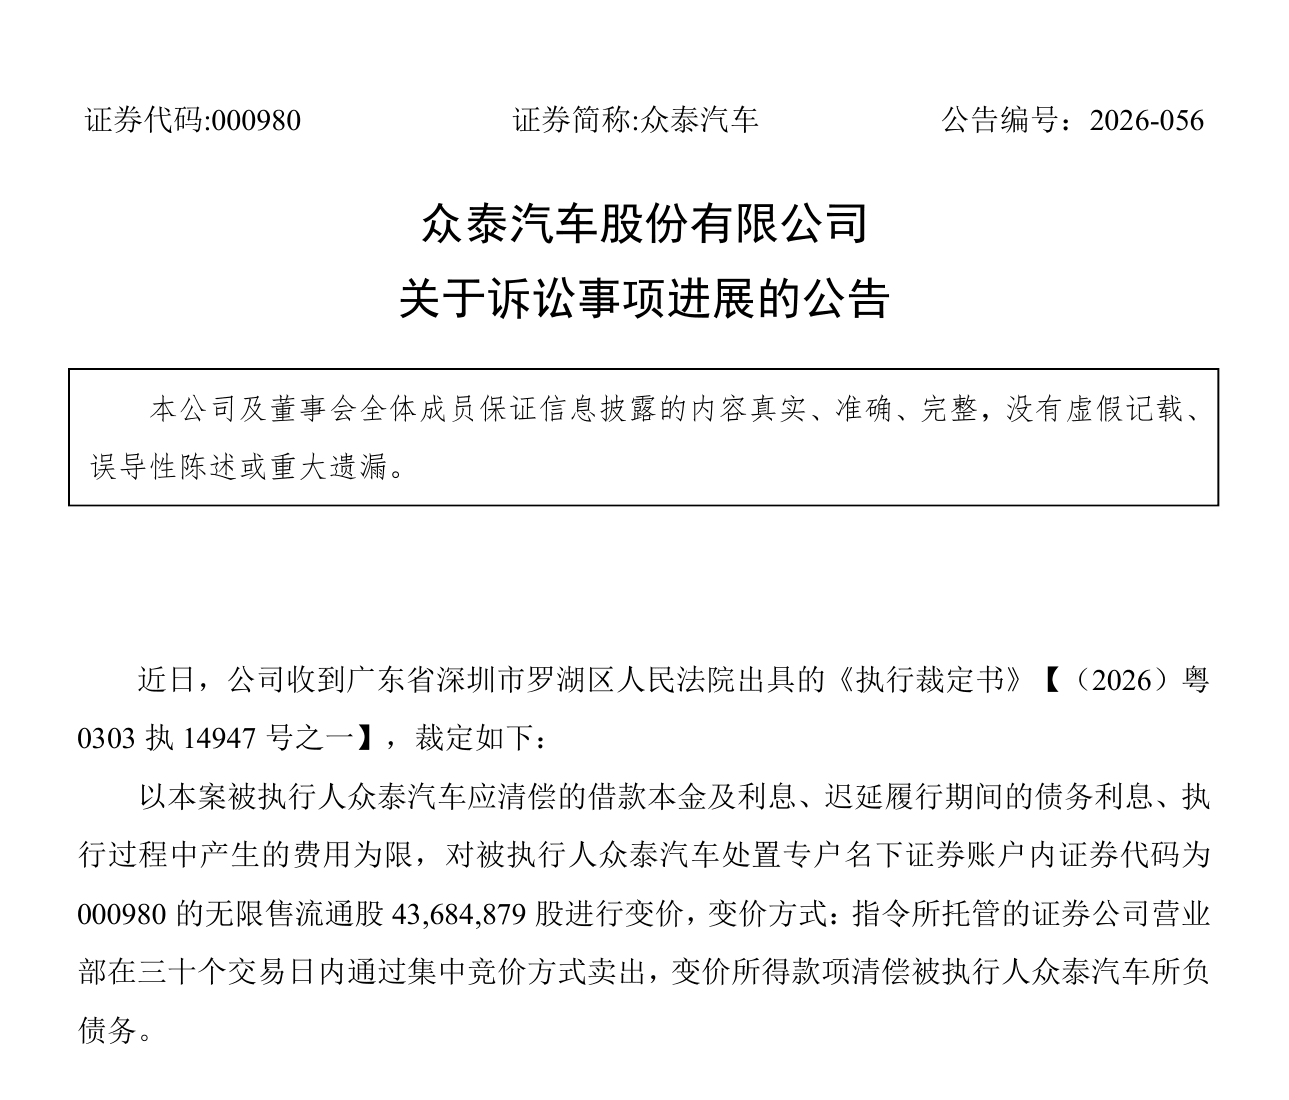
2026年8月11日,众泰汽车收到深圳市罗湖区人民法院的执行裁定。法院要求托管券商在30个交易日内,通过集中竞价卖出4368.49万股处置专用账户中的众泰汽车股票。重整计划原本安排由它们清偿特定债务,偿债剩余的股份在公开处置后,还可以补充公司流动资金。而在众泰重整计划完结五年后的如今,这部分股票却又用以偿还一笔早已确认的旧债。
早在2021年,众泰汽车的重整计划就执行完毕了。上市公司、整车资质和部分生产线资产都顺利保留了下来,铁牛集团退出控制,江苏深商携着20亿元重整资金潇洒入场。法律程序给了众泰一次重新开始的机会,可众泰造车业务的恢复却一直没有真正实现。
打开众泰汽车2025年的年报,5.21亿元营业收入中,新能源汽车整车销售收入只有瞩目的77.41万元(年内产出1208辆,售出14辆,年末库存1527辆),门业和汽车零部件分别贡献2.26亿元和2.28亿元。上市公司虽然还叫做众泰汽车,可维持公司运转的主要收入已经变成了零部件和防盗门。与其说是造车厂,我更愿称之为众泰门业。
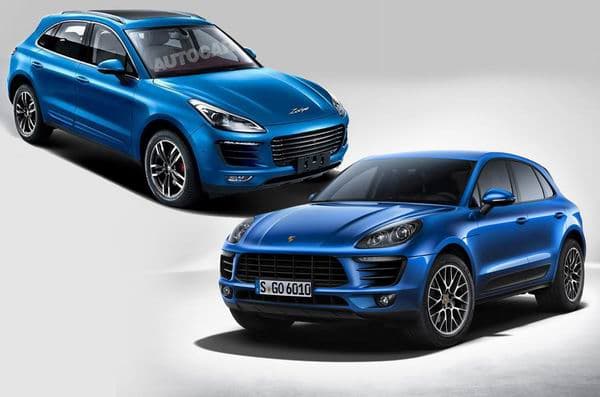
十年前的众泰,一年可以卖出33万辆车,T600、SR7和SR9在街头比比皆是,几近成为国民品牌。因为SR9与保时捷Macan的外表过于“相似”,众泰留下了一个广泛流传的外号——“保时泰”。
销量巅峰之后的众泰忽然坠落,法律重生之后的众泰却又没站起来。都说重整程序是让企业涅槃重生,可困境企业拿到第二次机会以后,为什么仍会沿着旧路往下坠。
“保时泰”驶入百姓家
众泰的起点并不神秘。
浙江永康有成熟的五金、模具和汽车零部件产业,铁牛集团正是从钣金件和模具业务中走出来的。众泰汽车的早期产品通过借用成熟平台经验,降低了从零造车的门槛。2005年,众泰第一款整车下线。2007年,铁牛集团取得原江南机器集团下的江南汽车控股权,并纳入众泰造车板块。2011年,众泰年销量约9万辆。2013年,T600上市,众泰找到了最高效也最适合自己的一条路。2016年,这个数字已经接近33万辆。
众泰T600把大众途锐、奥迪Q5等豪华SUV的设计元素、更大的空间、更体面的外形统统装进十万元的价格带,随后推出的SR7和SR9则把Macan的外观和内饰统统融入Zotye,靠着把“豪车”带入寻常百姓家的路子,众泰在市场一炮走红。SR9作为“保时泰”的代表作,上市后的单月销量一度达到6747辆。
众泰通过模仿降低了早期的获客成本,又利用低价和快速铺开的经销网络,把获客注意力转化为订单。可这套方法也埋下了上限的陷阱,发动机、底盘、品控、供应链、售后和品牌信用仍要一项项积累。产品更新越快,车型铺得越多,供应链和研发体系承受的压力越大。在市场愿意为第一眼和极致压缩的价格买单时,这些问题可以被销量盖住。新鲜感消退后,复购和口碑依旧取决于长期领先的能力。
跌落之路:太美的承诺因为太年轻
2017年,金马股份以116亿元购买永康众泰100%股权,并将公司更名为众泰汽车。这笔交易把一家销量处于高点的整车公司装进了上市公司,也形成了65.52亿元商誉。高估值需要持续增长来支撑,铁牛集团为交易作出业绩承诺,永康众泰2016年至2019年的承诺净利润分别为12.1亿元、14.1亿元、16.1亿元和16.1亿元。2016年,众泰完成了承诺。2017年,实际业绩约为承诺的95%。
到了2018年,中国汽车市场首次出现年度负增长,众泰的下滑明显更快。市场降温只能解释一部分,旧产品吸引力下降、新产品未能接住销量、经销和供应体系开始失血,共同推动了转折,当年众泰经营成果为亏损4.91亿元。
铁牛集团作为众泰的控股股东,应建仁和徐美儿是实际控制人,而长期站在众泰台前的吴建中与应氏家族存在亲属关系。当整车业务、上市公司和大股东融资都处在同一个家族控制体系中,铁牛集团自身的财务状况恶化所带来的高额股份质押、业绩补偿失约和约3.1亿元的非经营性资金占用,也沿着这条控制线传进了上市公司。
危险信号:8亿利润里有20亿未入账补偿金
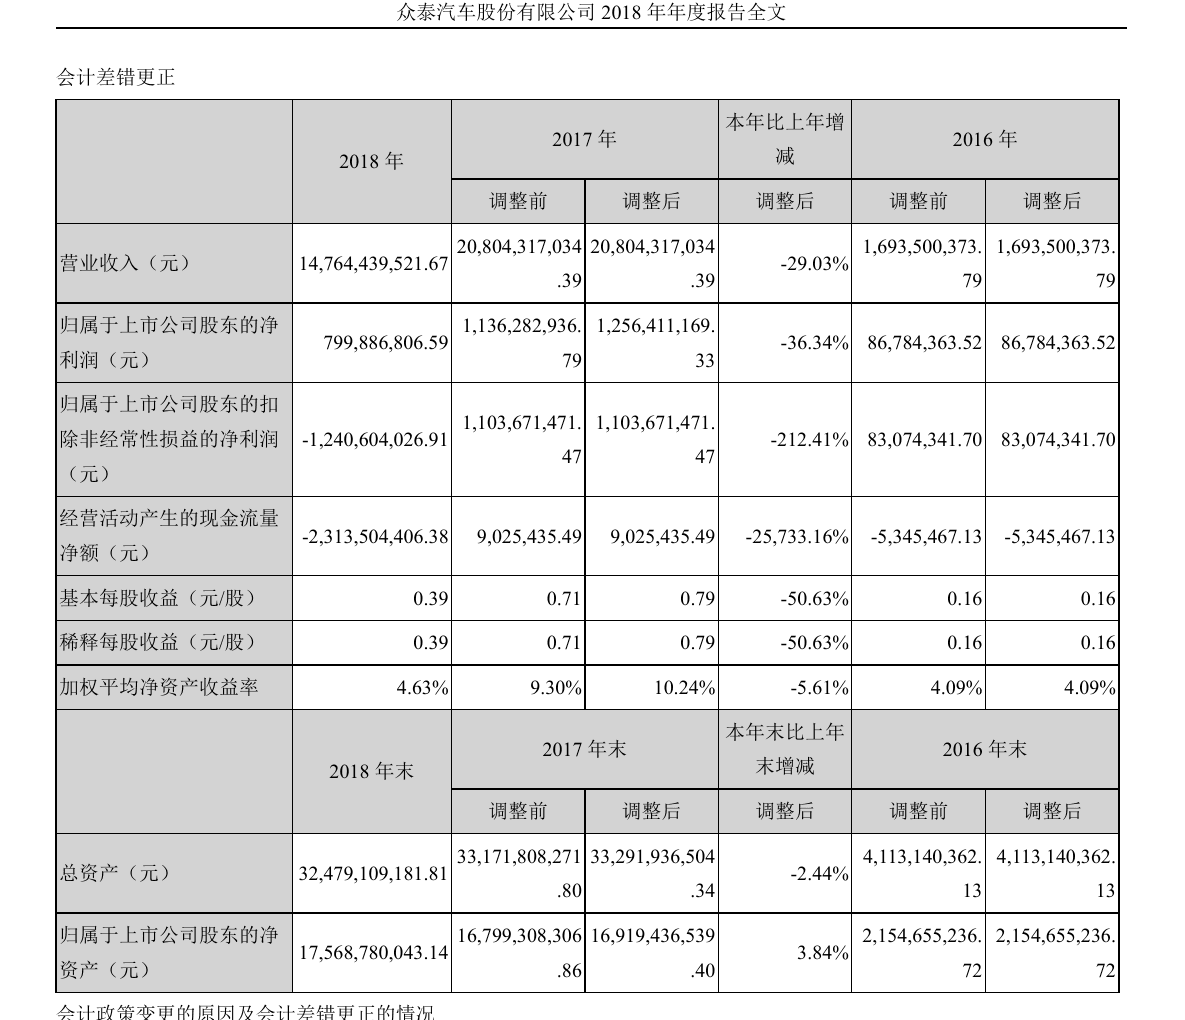
更早的危险信号出现在利润和现金之间。
如果只看归母净利润,2018年众泰归母净利润约8亿元,似乎只是放缓了增长的脚步。可若从再往下看,当年扣非净利润为亏损12.41亿元,经营活动现金流为净流出23.14亿元。
按照重组协议,铁牛集团需要以股份补偿业绩缺口。众泰汽车在尚未取得这些补偿股份时,确认了约20.28亿元其他应收款和非营业收入。这一招堪称“看不见的盖子”的财务戏法,让一份主业亏损、经营现金大量流出的成绩单扭亏为盈。
交易所曾发出问询函,追问补偿款收回的可能性、控股股东是否具备履约能力、以及在经营状况不良的情况下对收购商誉计提的减值为何仅有3.2亿元。公司的回复非常乐观,表示控股股东铁牛集团可以通过解除股份质押和处置土地等方式进行履约,相关资产足以覆盖补偿款,信用风险较低。同时判断众泰自身不存在明显的短期偿债压力,并预测2019年相关资产组收入约198.19亿元,至2023年可以增长到274.73亿元。
而现实的痛击来得很快。
2019年,众泰汽车营业收入仅剩29.86亿元,归母净亏损首次达到惊人的111.9亿元。而2020年,公司又亏损108.01亿元。雪上加霜的是,控股股东铁牛集团不仅未能实现其补偿款的承诺,却反而非经营性占用上市公司资金约3.1亿元。控股股东的资金问题和上市公司彻底缠在了一起。
回头看来,这封问询函几乎把众泰后来遇到的风险都提前摆上了桌面。
车卖不动以后,经销商回款减少,激进扩张拖累上游供应链,供应商收紧账期并提起诉讼,公司账户和资产被冻结,大股东占款又抽走为数不多的现金流,众泰的生产基地陆续停工。经销商没有稳定的新车和配件可卖,消费者又更不敢购买。财务戏法没能掩盖住的窟窿,也如约召来了浙江证监局的处罚和警示。众泰靠模仿的传统艺能筑起的高楼,在这一瞬间土崩瓦解。
众泰汽车第一次坠落的故事,如果只用“汽车卖不动”或者“持续模仿失败”来解释,都会漏掉众泰汽车在恶性循环中丧失自救能力的本质。
白衣骑士:花20亿给众泰买了一枚复活币
2021年,众泰进入重整。此时上市公司本级的清算评估资产只有约3.10亿元,债权人申报债权约81.82亿元。管理人公布的模拟破产清算条件下的普通债权清偿率仅为2.55%。另外还有8家承担整车制造和销售的核心子公司分别进入破产程序。
最后入场的白衣骑士是江苏深商。重整计划中,公司以资本公积转增股本分配给投资人和债权人,原股东没能拿到这批债转股。江苏深商及财务投资人分别投入了8亿元和12亿元资金,协助恢复资质、制造和销售网络。这20亿元暂时挽救了众泰81亿元的债务危机,给了众泰一次机会,可也让债权人承担了股权稀释和债权延期清偿的代价。
重整确实改变了众泰。
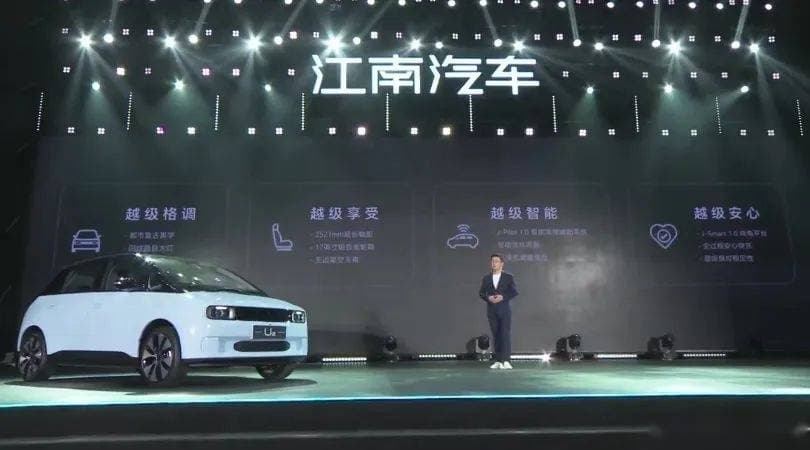
法院在2021年底确认计划执行完毕,铁牛集团退出控制,江苏深商入主众泰。2022年10月,T300在永康重新下线;2023年2月,众泰又借江南汽车推出纯电小车江南U2。众泰两年分别销售502辆和1112辆汽车,从完全停摆走到小规模生产,重新出发的众泰仍然没能形成持续的产销循环。2024年整车产量再次归零,2025年生产的1208辆车没有形成一单销售。哪怕公司不断发出复工复产公告,也无法挽救对众泰失去信心的市场。
2025年,在应氏家族退出后,江苏深商持有的股份又被司法处置,众泰成了无控股股东、无实际控制人的上市公司。这已经是众泰自2017年以来第三次控制权变化。旧的家族控制结束了,稳定的新经营主体没有形成。完成重整后的众泰汽车在经营上并没有实质改善,继续亏损,多名高管离职,现任的管理人员也缺乏整车制造经验。众泰汽车的一切似乎又来到了尴尬期。
2026年6月,曾经让众泰引以为傲的江南制造进入了资产收缩的名单。众泰决定注销在襄阳已多年没有实际运营的生产地址,以换取1亿元补偿款,用于新产品开发和产线升级。董事会表决时,有董事提出反对意见,认为汽车生产资质和当地政府资源一旦注销便难以恢复,会失去后续复产的可能。但股东大会最后通过了这次注销议案。江南汽车曾为众泰承接了整车制造和生产资质,在重整后又被委以复产大任,最终也避不过注销生产地址换取流动资金的下场。江南制造的来时路,就是众泰从扩张、停产、复产到再次收缩的缩影与映照。
现如今,当初重整的留债已经再次逾期,原计划用于补充流动资金的处置账户也被债权人冻结。2021年的重整给了众泰一次重新造血的窗口,而当时间飞快过去,乌云又笼罩在了众泰上空。
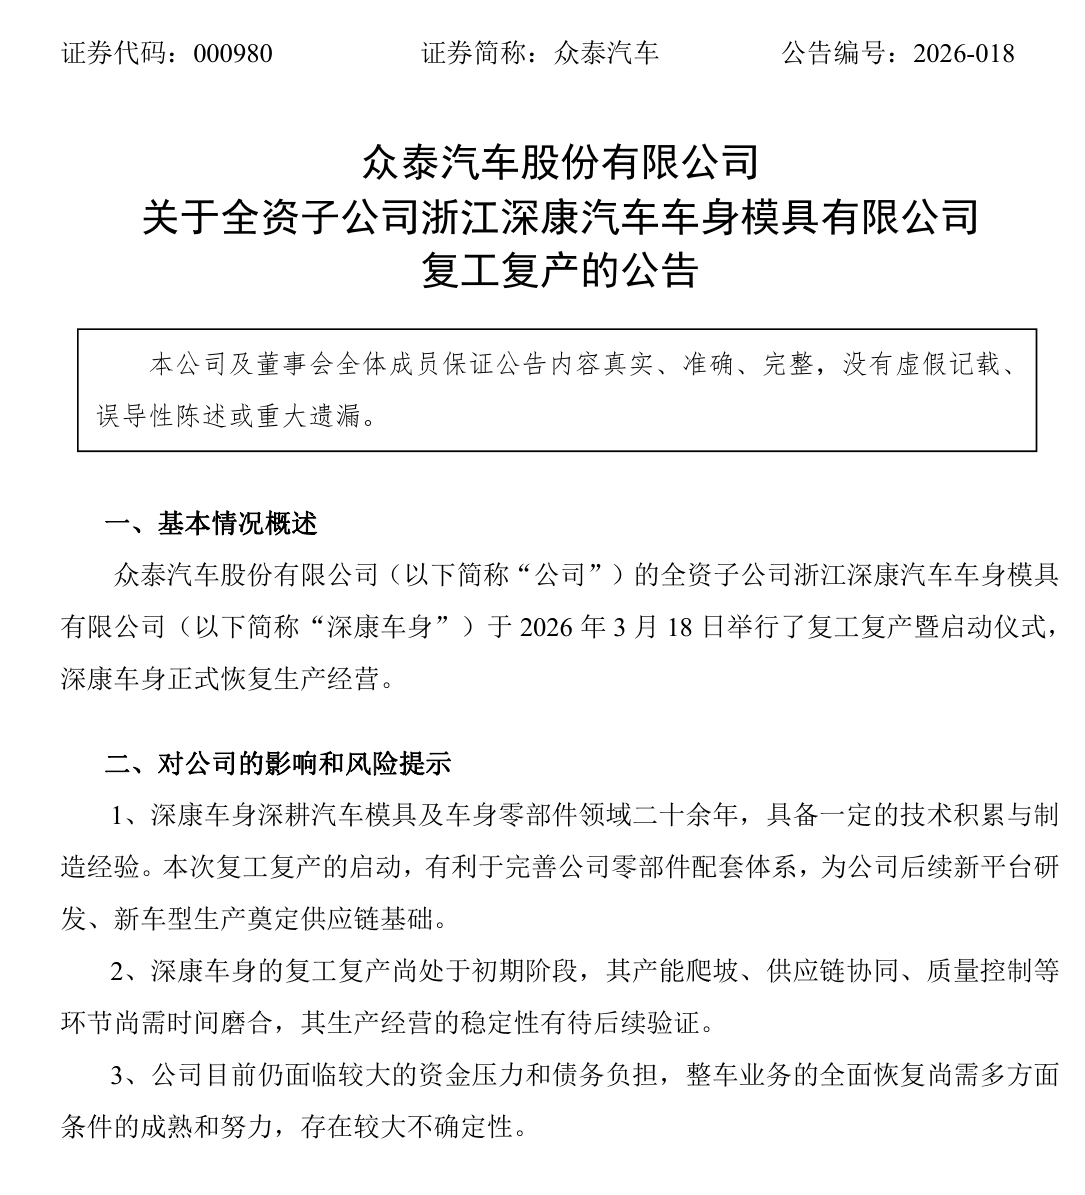
众泰手里并不是无牌可打。众泰的部分总装生产线和设备已通过债务和解取回,车身模具子公司也已经复工。2026年7月,称A0平台首款车型接近量产,零部件冲压业务正在爬坡,还披露了面向印度市场的KD合作计划。
这些手里的牌众泰留下了几条路。只是,光把车造出来还不够。A0车型真正下线以后,能否形成连续订单,库存能否下降,海外合作能否变成回款,才会决定它能走多远。
二次下坠:时隔五年,摇摇欲坠
众泰2021年的重整,压缩了旧债,公司保住了上市地位和一些生产条件,却没有在市场窗口关闭前重建一套能够持续造车、卖车和收款的经营组织。在重整后失去实际控制人、董事会又产生了公开的分歧与矛盾(2026年6月,董事会罢免韩必文董事长的议案未获通过,随后股东又提议罢免其他董事,治理层矛盾和分歧逐渐公开化),车还没卖起来,负责管理、研发、生产和销售的人已经一盘散沙。模具复工、新车型开发和海外合作还在向前走,旧债执行和资金受限又在同时发生。
企业重整的二次下坠,令人唏嘘不已,却似乎又是业内的常态。
众泰的二次下坠并没有一个突然爆炸的瞬间。就只是公司的人和业务没有稳定下来,资源无法顺畅调动,市场留给旧车企重启的时间又越来越短。
当初收到的20亿元重整投资款要优先处理旧债,土地、厂房和设备中又有相当一部分处于抵押、查封或分散状态,无法及时整合使用。车企复产还需要同时支付研发、模具、零部件和渠道费用。单独保住一张资质或者一条生产线,都无法独立完成复产下线这件事。
除此之外,时间带来的损失最难追回。新能源车研发的停滞,所落下的进度往往要用更长时间弥补,谁一旦停下了脚步谁就很难再次追上队伍。车型方案停止迭代,供应商的工程配合会逐渐松动,软件数据和测试里程也不会继续积累。等工厂重新开门,竞争对手可能已经完成一次改款,价格和配置又换了一轮。市场不傻,不会一直为情怀买单。
三十个交易日之后,4368.49万股众泰股份会陆续变成偿债资金。它或许有可以结清一部分旧账,但很难再造出一款让市场愿意持续购买的新车。管理层予以厚望的A0车型若能真正经过审批、实现量产、带动库存去化,众泰还有机会改写这次下坠的危机。
至少现在的我们不知道,下一次会在公告里见到的,是恢复量产量销的“众泰汽车”、是化身为车企上游供应者“众泰模具”、还是造车梦彻底落幕的“众泰门业”。